Чем ETF отличается от инвестиционного фонда?
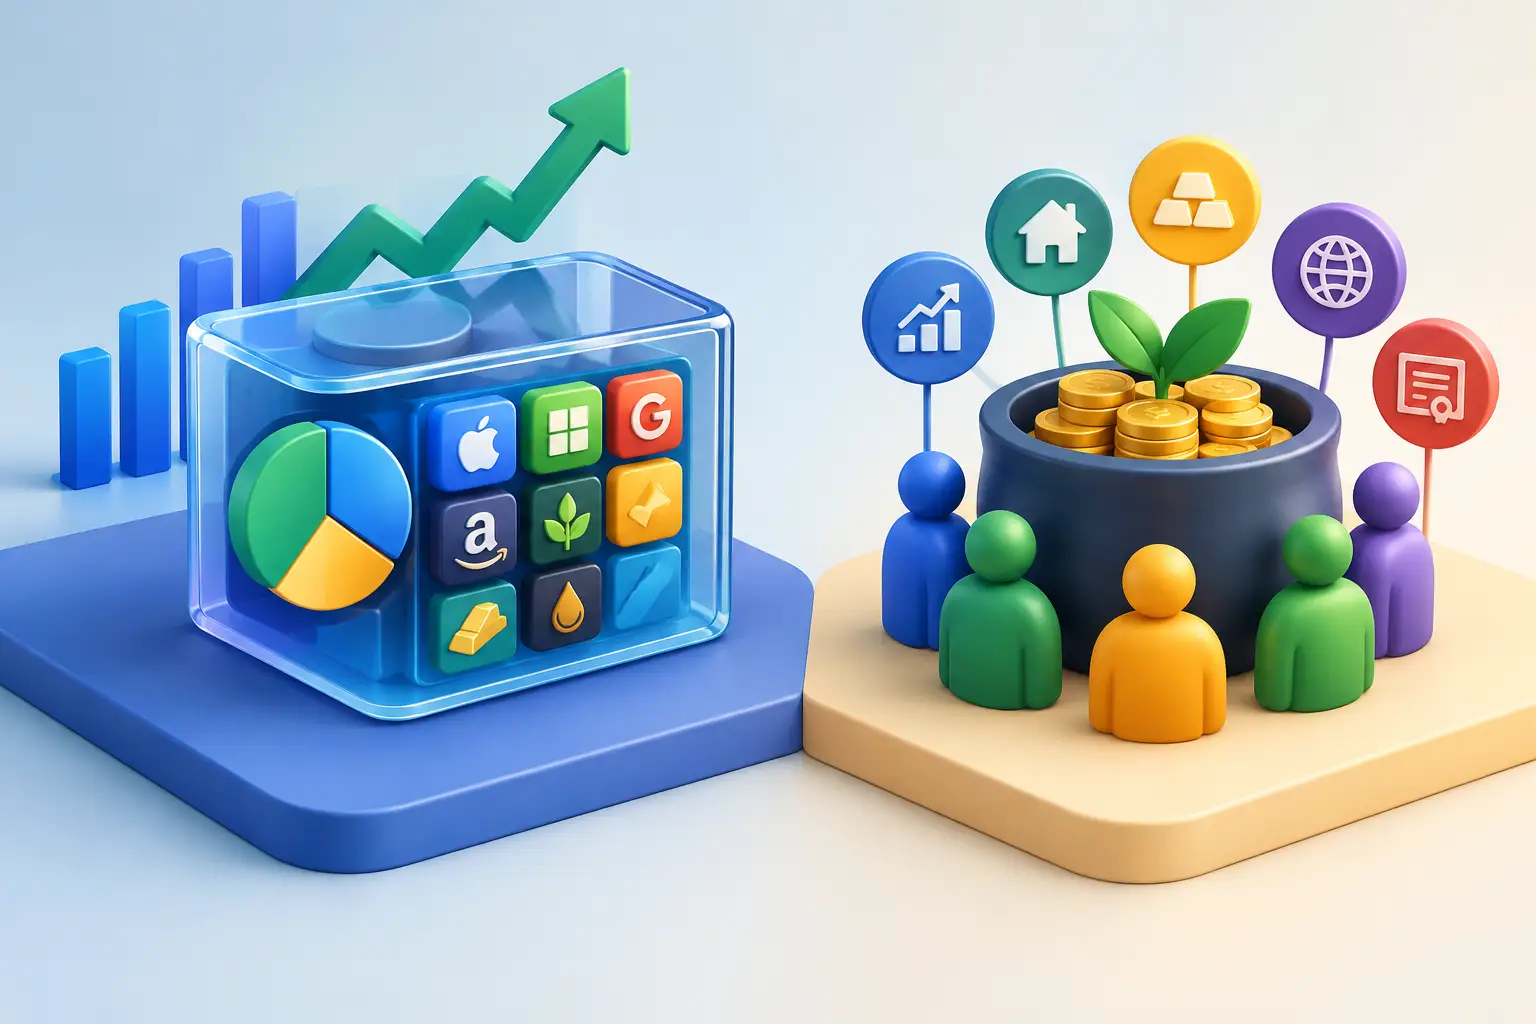
Когда инвестор говорит, что вкладывает деньги «в фонд», важно уточнить, какой именно тип фонда имеется в виду. Вопрос — чем отличается ETF от инвестиционного фонда — часто звучит так, будто речь идёт о двух совершенно разных продуктах. На самом деле ETF сам по себе является формой инвестиционного фонда. Разница заключается прежде всего в том, как он покупается и продаётся, как формируется цена, какие у него издержки и насколько активно им управляет менеджер.
Эти детали — не просто терминология. От них зависит, сможете ли вы открыть позицию в нужный момент, сколько заплатите в виде издержек и насколько инструмент соответствует вашему инвестиционному плану.
Чем отличается ETF от инвестиционного фонда на практике
ETF означает Exchange-Traded Fund, то есть фонд, торгуемый на бирже. Он объединяет капитал множества инвесторов и на эти средства покупает акции, облигации, сырьевые товары или другие активы. Например, один ETF может отслеживать индекс 500 крупнейших американских компаний, другой — цену золота, а третий — компании технологического сектора.
Традиционный инвестиционный фонд, который часто называют паевым фондом или mutual fund, также собирает средства инвесторов в единый портфель. Однако его паи, как правило, не торгуются на бирже в течение дня. Инвестор направляет заявку фонду, а покупка или погашение происходят по стоимости чистых активов (NAV), рассчитанной в конце дня.
Поэтому правильная формулировка звучит так: ETF и традиционный фонд используются для одной цели — создания диверсифицированного портфеля, — но их механика различается.
Время торгов и формирование цены
Покупка ETF с брокерского счёта происходит почти так же, как покупка отдельной акции. Если биржа открыта, вы можете разместить рыночную или лимитную заявку, отслеживать текущую цену, и сделка исполнится в ту же торговую сессию.
В случае традиционного фонда текущей цены в течение дня у вас нет. Вы можете подать заявку утром, но точная цена станет известна только после закрытия рынка, когда будет пересчитана стоимость всех активов фонда. Многих долгосрочных инвесторов это не беспокоит, однако при активном управлении или желании войти по точной цене ETF более гибок.
Здесь есть один важный нюанс: биржевая цена ETF не всегда в точности совпадает с его NAV. При сильном спросе ETF может торговаться с небольшой премией, а при низком спросе — с дисконтом. Для крупных и ликвидных ETF эта разница обычно невелика, но для узких тематических, региональных или менее ликвидных фондов её обязательно нужно проверять.
Ликвидность: не смотрите только на объём торгов
Когда речь заходит о ликвидности ETF, многие обращают внимание только на дневной объём торгов. Это полезный показатель, но не полная картина. Реальная ликвидность ETF в значительной степени связана также с ликвидностью тех активов, которыми владеет фонд.
Например, ETF на широкий индекс американских акций, как правило, имеет узкий bid-ask spread — разницу между ценой покупки и продажи. Вход и выход из такого инструмента относительно эффективны. ETF на компании малой капитализации, экзотические облигации или узкую тему может иметь более широкий спред, что становится вашим реальным издержками, даже если комиссия выглядит нулевой.
В традиционном фонде эта проблема существует в другой форме. Вы не торгуете с другим инвестором на бирже и не несёте спред, но и продать позицию посреди дня не можете. Выбор здесь зависит от того, нужен ли вам оперативный доступ к капиталу.
Издержки и минимальная сумма инвестиций
ETF часто управляются пассивно. Их цель — повторить результат конкретного индекса или сектора, а не постоянно его «обыгрывать». Из-за этого у многих ETF низкий коэффициент годовых издержек. Тем не менее не стоит принимать решение только на основании этой цифры.
При использовании ETF учитывайте брокерскую комиссию, комиссию за конвертацию валюты, bid-ask spread и в некоторых случаях расходы на доступ к зарубежным рынкам. Если вы каждую неделю покупаете ETF на очень небольшую сумму, а комиссия за каждую операцию фиксирована, издержки могут превратиться в существенную часть портфеля.
У традиционного фонда может быть высокая плата за управление, комиссия за вход или погашение, либо минимальный первоначальный взнос. Зато в некоторых программах можно автоматизировать регулярные взносы и инвестировать строго определённую сумму, например 100 лари или 100 долларов. При покупке ETF же часто приходится учитывать цену одной акции, если ваш брокер не позволяет покупать дробные акции.
Активное и пассивное управление: форма и стратегия — не одно и то же
Частая ошибка — думать, что все ETF пассивны, а все традиционные фонды управляются активно. В реальности обе формы могут иметь как пассивную, так и активную стратегию.
Пассивный фонд следует заранее определённому индексу. Его преимущества — прозрачный подход, широкая диверсификация и часто сравнительно низкие издержки. Менеджер же активного фонда сам решает, какой актив купить, сохранить или продать, чтобы превзойти ориентировочный индекс или снизить риск.
Активное управление может быть оправдано в определённых сегментах, например на менее эффективных рынках или в сложных облигационных стратегиях. Однако оно не даёт автоматического преимущества. Высокая комиссия и риск, связанный с решениями менеджера, означают, что результат всегда нужно сравнивать с соответствующим индексом за вычетом издержек.
Прозрачность и контроль портфеля
Многие ETF ежедневно публикуют состав портфеля или данные, максимально к нему приближённые. Инвестор может увидеть, в какие компании, облигации или другие активы вложены его деньги. Это особенно полезно, когда у вас уже есть несколько позиций и вы хотите избежать непреднамеренного дублирования.
Традиционные фонды иногда раскрывают полный состав портфеля реже. Если фонд управляется активно, менеджер может не хотеть ежедневно раскрывать текущие позиции. Само по себе это не является минусом, однако инвестор должен понимать, какой уровень прозрачности он получает.
В обоих случаях проверяйте цель фонда, ориентировочный индекс, географическое распределение, отраслевую концентрацию, коэффициент издержек и крупнейшие позиции. Названия часто недостаточно: фонд «глобальный», «дивидендный» или «технологический» может быть построен совершенно по-разному.
Налоги и юридическая структура
В вопросе налогообложения универсального ответа не существует. Результат зависит от вашего статуса налогового резидентства, юрисдикции брокера, страны регистрации фонда, политики выплаты дивидендов и того, имеет ли фонд накопительную или распределительную структуру.
Распределительный фонд периодически выплачивает вам доход. Накопительный фонд, как правило, автоматически реинвестирует полученные дивиденды обратно в портфель. Что лучше, зависит от вашей цели: нужен ли вам текущий денежный поток или долгосрочный рост капитала.
Инвестору — резиденту Грузии перед выбором международного инструмента следует проверить местные правила декларирования и налогообложения у квалифицированного специалиста. Короткий совет из социальных сетей здесь недостаточное основание.
Что может подойти именно вам
ETF часто является практичным выбором, если вы хотите самостоятельно торговать на бирже, получить недорогую индексную экспозицию, управлять позицией в течение дня и контролировать состав портфеля. Это не значит, что ETF автоматически безопасен. ETF с кредитным плечом, инверсные или узкотематические могут иметь высокий риск и оказаться намного сложнее для понимания новичком, чем широкий индексный фонд.
Традиционный инвестиционный фонд может лучше подойти человеку, который хочет автоматические регулярные взносы, не интересуется ежедневным движением цены и доверяет конкретной, обоснованной активной стратегии. И в этом случае необходимо детально сравнить издержки, результаты и условия погашения.
Перед выбором задайте себе три вопроса: на какой срок я вкладываю деньги, сколько издержек я плачу в целом и насколько хорошо я понимаю риск активов, которыми владеет фонд? Образовательный подход Traders’ Hub строится именно на этой привычке — решение должно опираться на данные, риск-менеджмент и ваш план, а не на шумные рекомендации.
Выбор формы фонда — это начало портфеля, а не окончательный ответ. Самый ценный шаг — подобрать инструмент, механику которого вы действительно понимаете и который сможете удержать даже в нестабильный период рынка.