
Пример роста студенческого портфеля за 4 года
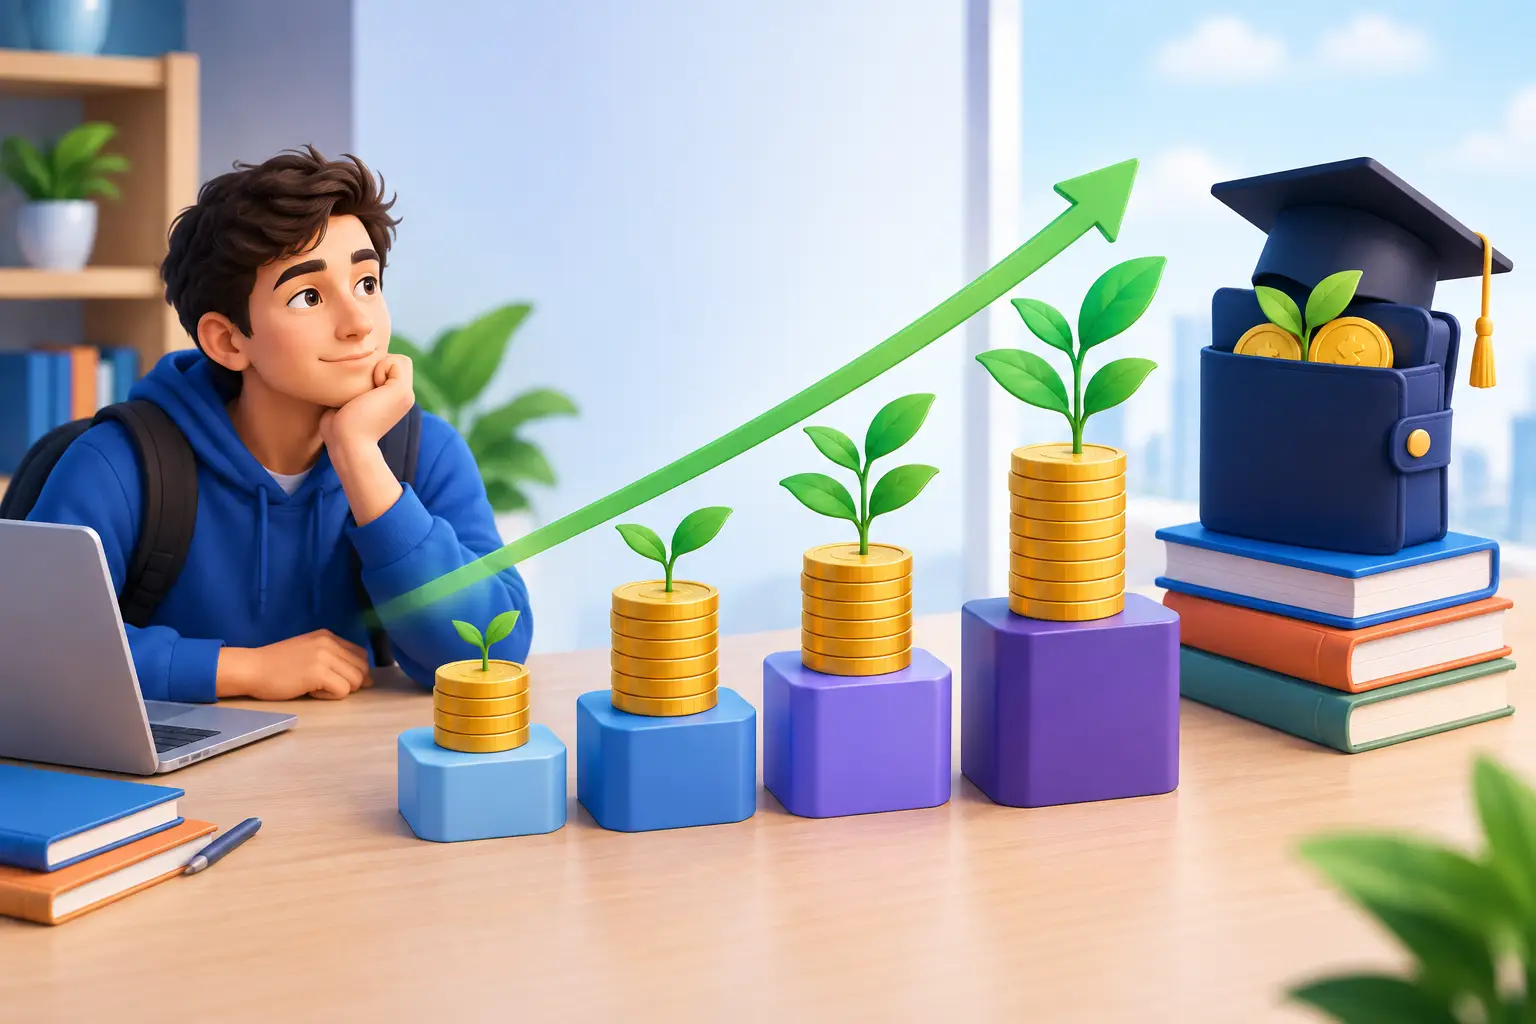
Пример роста студенческого портфеля лучше всего демонстрирует одну реальность: стартовая сумма часто менее важна, чем привычка, план и отношение к риску. Инвестиционный портфель, начатый студентом со 200 или 300 лари, за один год не превратится в капитал, меняющий жизнь. Однако регулярные взносы, рост дохода и контроль над эмоциональными решениями в течение четырёх лет уже создают основу, которая может продолжать работать и после получения диплома.
Это не история быстрого обогащения и не гарантированный результат. Приведённый ниже случай — учебная модель, показывающая, как студент в условиях реальных финансовых ограничений может создать дисциплинированный портфель. Реальный доход, брокерские комиссии, валютный курс, налоги и рыночные результаты у каждого человека будут различаться.
Исходное положение: небольшая сумма, чёткие правила
Представим 20-летнего студента Нику, который учится в Тбилиси и параллельно работает неполный день. Его доход нестабилен: в течение семестра он получает в среднем 850 лари, а летом на временной работе доход выше. У него уже отложена сумма, покрывающая необходимые расходы на три месяца, поэтому он не начинает инвестировать на заёмные средства или последние сбережения.
Ника установил для себя четыре правила. В первый год он вносит по 150 лари ежемесячно, а из дополнительного летнего дохода добавляет ещё 600 лари. Он не использует кредитную карту для инвестирования, не покупает актив только по совету из социальных сетей и не меняет план из-за движения цены за одну неделю. Самое важное правило такое: деньги, которые понадобятся в ближайшие три года на учёбу, аренду жилья или необходимые расходы, в портфель не включаются.
Соблюдение этих правил важнее технического анализа. Если студенту придётся вынужденно продать инвестиции из-за непредвиденных расходов, временное падение рынка может превратиться в реальный убыток. Поэтому рост портфеля начинается не с выбора акций, а с контроля над личным бюджетом.
Пример роста студенческого портфеля в цифрах
Цель Ники — не обогнать рыночный индекс в краткосрочной перспективе. Его цель — за четыре года выработать привычку инвестировать и накопить капитал, который даст дополнительную финансовую гибкость в начале карьеры.
В первый год он вносит 2 400 лари: 150 лари ежемесячно и 600 лари летом. Портфель в основном распределён между широко диверсифицированными фондовыми инструментами и относительно стабильным краткосрочным денежным резервом. Например, 75% приходится на долгосрочные инструменты, ориентированные на широкий рынок, 15% — на облигации или денежные эквиваленты, а 10% — на учебную часть, где Ника в небольшом объёме исследует отдельные компании.
К концу года рынок может вырасти на 8%, однако этот результат заранее неизвестен. При таком сценарии стоимость портфеля составит примерно 2 550–2 600 лари с учётом дат взносов и комиссий. Главное достижение здесь — не прибыль в 150–200 лари. Ника в течение 12 месяцев выполнил план и собрал данные о собственном поведении.
На второй год его доход растёт, и он увеличивает ежемесячный взнос до 220 лари. Дополнительно летом вносит 800 лари. За год он внесёт в общей сложности 3 440 лари. Если на этот раз рынок упадёт на 10%, стоимость портфеля Ники, несмотря на взносы, может вырасти меньше, чем он ожидал. Это не неудача. Наоборот, за ту же регулярную сумму он покупает активы по относительно более низкой цене.
На третий год Ника начинает стажировку. Часть его дохода растёт, но свободные деньги не всегда увеличиваются — могут вырасти расходы на транспорт, технику или профессиональные курсы. Поэтому он сохраняет взнос на уровне 250 лари и добавляет летом 1 000 лари. Годовой взнос составляет 4 000 лари. На этом этапе его главная задача — уже не «приукрашивание» портфеля, а сохранение целевого распределения.
На четвёртый год, если доход Ники стал более стабильным, он может вносить по 300 лари ежемесячно и добавлять за год 1 200 лари. Годовой взнос достигает 4 800 лари. За четыре года суммарно он внёс 14 640 лари. Если средний годовой результат за этот период, исключительно для иллюстрации, находится в диапазоне 6–8%, предполагаемая стоимость портфеля может составить примерно 16 500–17 500 лари в зависимости от комиссий, валютного курса и результатов конкретных инструментов.
Эти цифры не означают, что рынок каждый год будет давать положительный результат. Возможно, в первые два года портфель будет стоить меньше, чем сумма взносов. Главным драйвером долгосрочного результата в этом примере являются дисциплинированные взносы Ники на сумму 14 640 лари, а не разово найденная «идеальная» акция.
Почему портфель не должен состоять только из акций или только из криптовалют
Студентов часто привлекают самые быстрорастущие активы, ведь желание получить большой результат при небольшом капитале естественно. Но высокая потенциальная доходность — это и цена высокой волатильности. Если значительная часть портфеля сосредоточена в одном криптоактиве и его цена падает на 50%, ожидание восстановления может затянуться на месяцы или годы. В этот момент студенту могут понадобиться деньги именно на учёбу, жильё или карьерный шаг.
Диверсификация не отменяет риск, но снижает вероятность того, что один сектор, страна или актив повредит весь план. Инструменты широкого рынка, компании разных секторов, определённый денежный резерв и умеренная экспериментальная часть — более практичная комбинация, чем портфель, построенный только на одном тренде.
Распределение всё же зависит от цели. Студенту, которому деньги понадобятся через два года на оплату учёбы, большая доля активов с высокой волатильностью подходит меньше. Человеку, чья цель — создать стартовый капитал через десять лет, и чей доход относительно стабилен, может подойти портфель с большей долей, ориентированной на рост. Правильный ответ не всегда одинаков.
Управление портфелем: когда студенту следует менять план
В примере Ники проверка распределения не происходит каждый месяц. Частые изменения часто вызывают эмоции, лишние комиссии и хаотичные решения. Достаточно раз в квартал проверять взносы, целевые доли и собственное финансовое положение, а раз в год проводить более глубокий пересмотр.
Если доля фондовой части после сильного роста поднялась с 75% до 85%, часть новых взносов можно направить в менее выросшую часть. Это простая логика ребалансировки: мы не покупаем только то, что вчера оказалось лучшим, и не продаём в панике то, что временно упало.
Изменение плана необходимо, когда меняются жизненные обстоятельства. Потеря работы, рост стоимости обучения, необходимость помочь семье или новый долг меняют приоритеты. В такой ситуации правильным решением может быть временная приостановка взносов и увеличение резерва. Дисциплина не означает слепое следование плану — она означает принятие решений на основе фактов.
Обучение, записи и оценка реального прогресса
Стоимость портфеля — не единственный показатель. Ника должен знать, сколько он внёс, сколько заработал или потерял из-за движения рынка, сколько заплатил в виде комиссий и какую долю занимает каждый актив. Эти записи упрощает инвестиционный журнал. Краткая запись при каждом взносе — почему он приобрёл актив, какой риск видит и что изменилось в его тезисе — в будущем позволит избежать многих дорогостоящих ошибок.
У обучения есть и практическая часть. Наблюдение за экономическим календарём помогает студенту понять, почему рынок реагирует на инфляцию, процентную ставку или данные по занятости. Рыночные карты и сравнение секторов показывают, как движение одной отрасли отличается от другой. В учебной среде Traders' Hub эта теория становится понятнее благодаря практическим упражнениям и анализу реального рынка.
Четырёхлетний результат Ники кому-то может показаться скромным. Но капитал более 16 000 лари в начале карьеры, сформированный бюджет, понимание риска и решения, основанные на записях, — уже серьёзное преимущество. Начните с суммы, потеря которой не повредит повседневной жизни, и создайте систему, которую не разрушит рыночный шум.