ევროპის საფონდო ბაზრები აღდგა - დოლარი კვირის კლებისთვის ემზადება
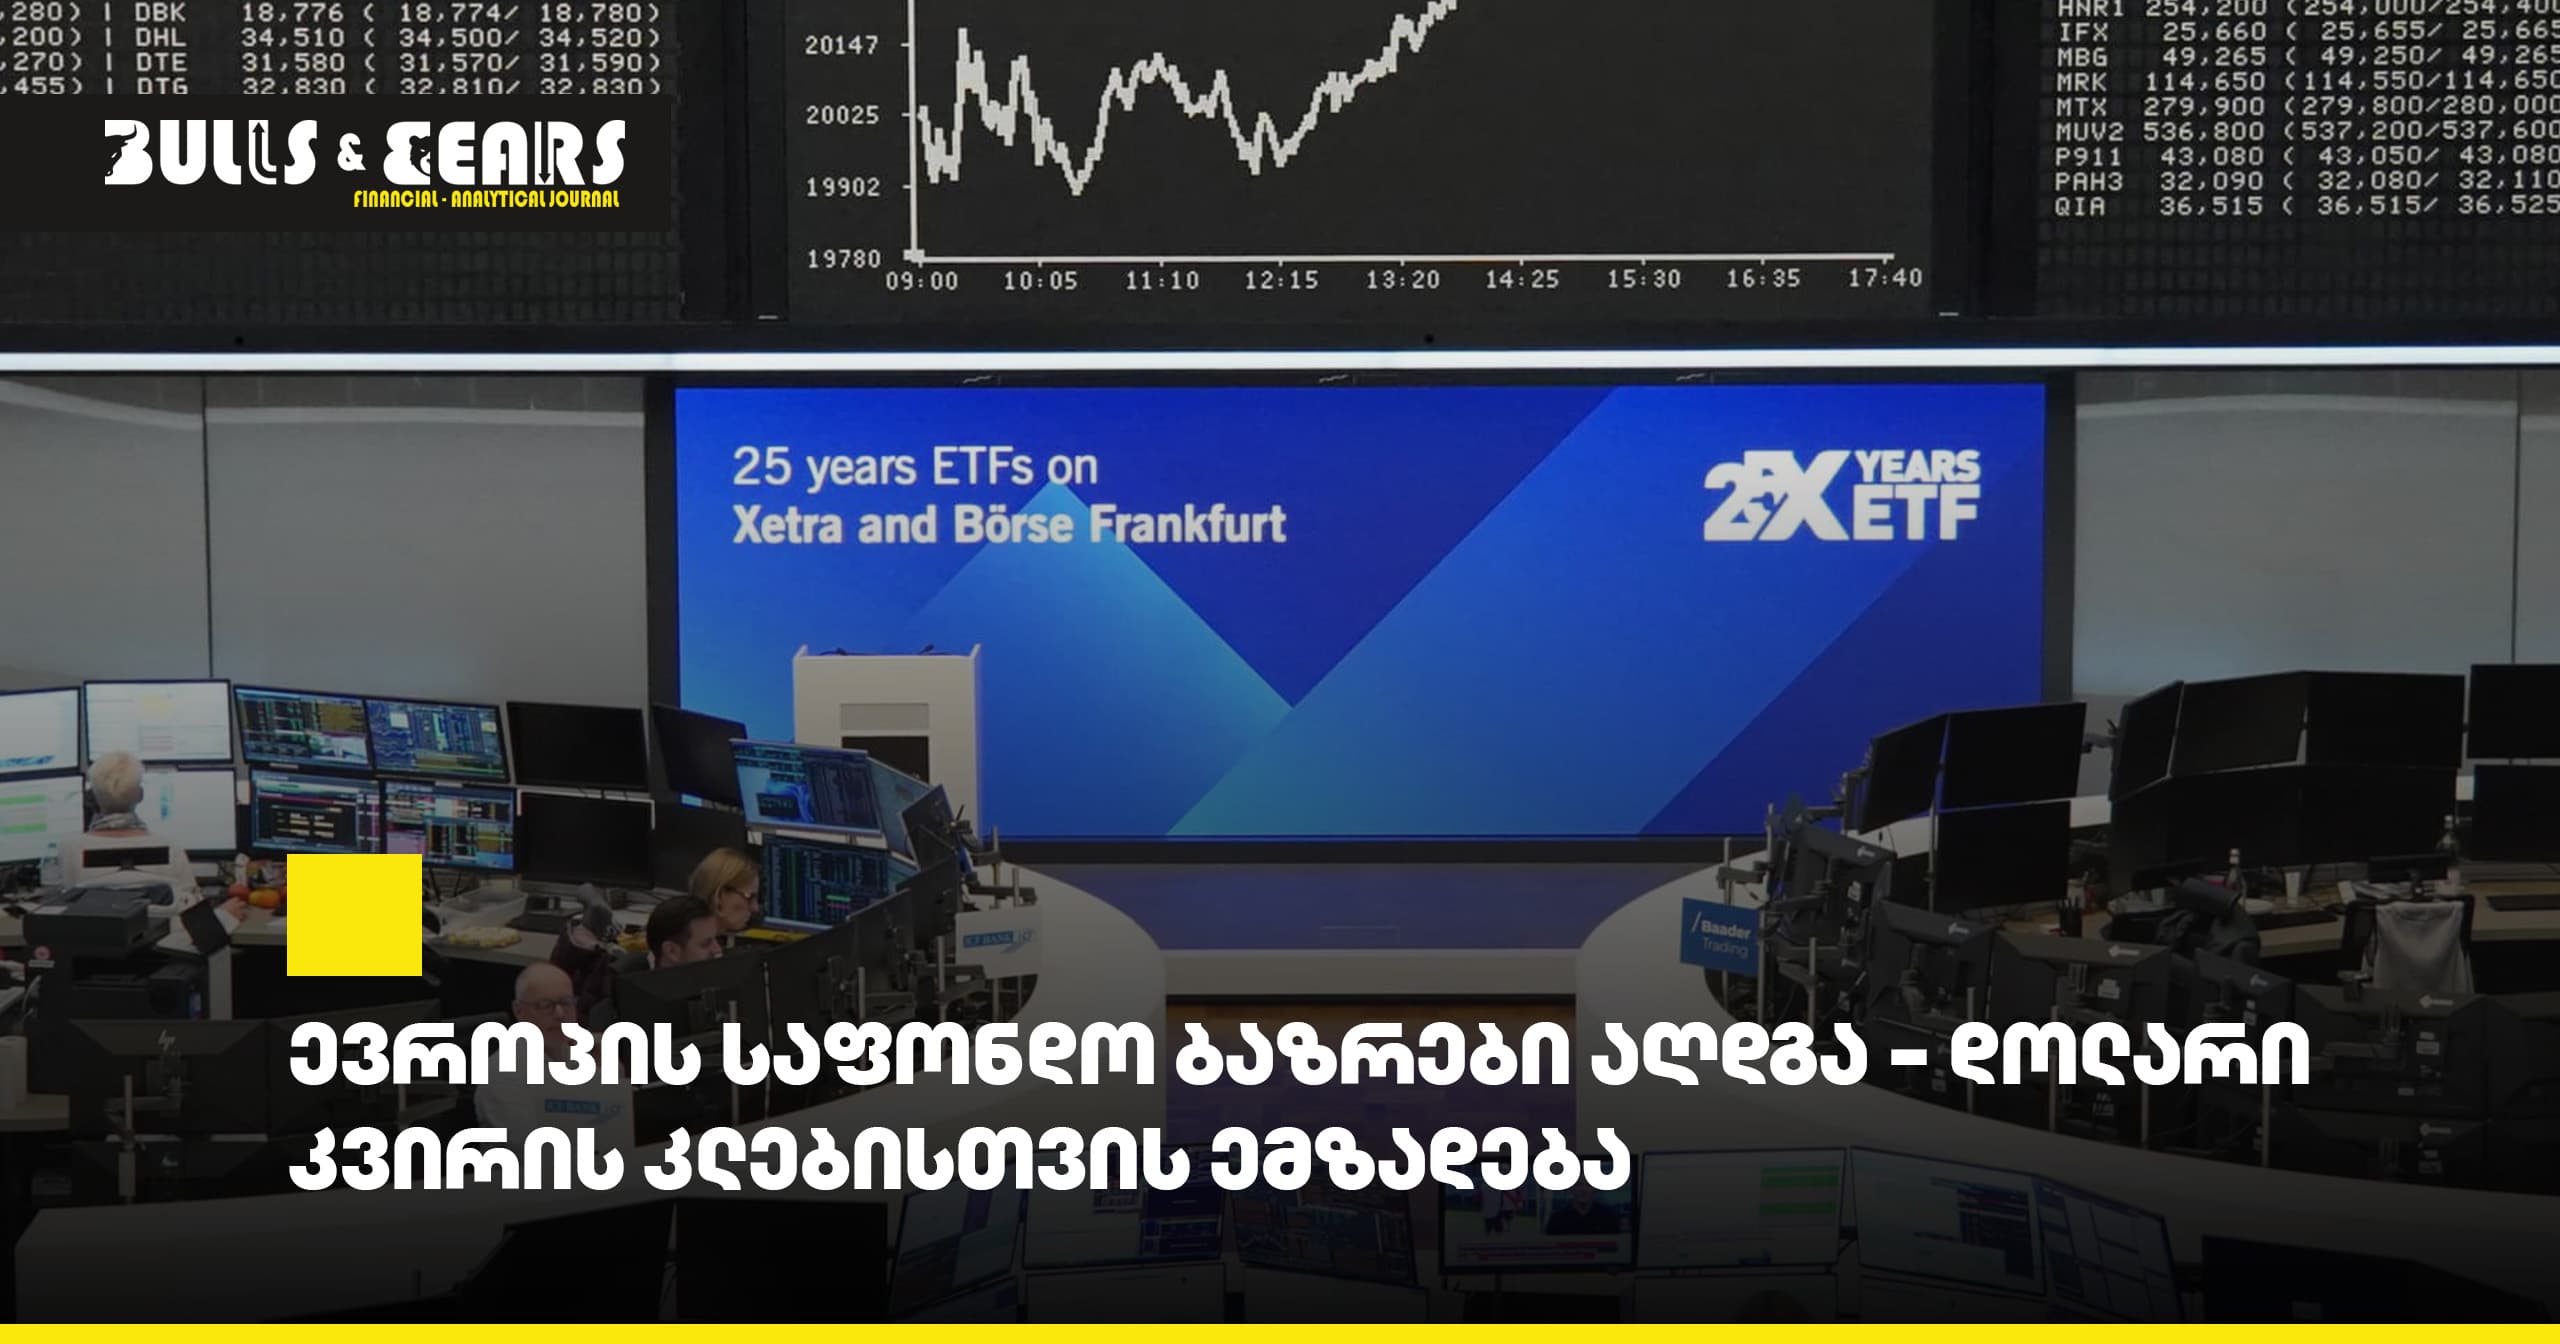
ევროპის საფონდო ბაზრები პარასკევს გაიზარდა და ტექნოლოგიური სექტორის აქციების მკვეთრი გაყიდვების შემდეგ ნაწილობრივ აღდგა. ამასთან, აშშ-ის დოლარი კვირის დასრულებას კლებაში აპირებდა. ინვესტორების ყურადღება კვლავ საპროცენტო განაკვეთების პერსპექტივასა და ხელოვნური ინტელექტის (AI) ინფრასტრუქტურის დაფინანსებასთან დაკავშირებულ რისკებზეა გადატანილი.
ბაზრებზე არასტაბილურობა მას შემდეგ გაიზარდა, რაც ოთხშაბათს გამოქვეყნებულმა მოსალოდნელზე მაღალმა ინფლაციის მონაცემებმა აშშ-ში საპროცენტო განაკვეთების შემდგომი ზრდის მოლოდინები გააძლიერა. პარალელურად, ინვესტორებმა ტექნოლოგიური და ნახევარგამტარების მწარმოებელი კომპანიების აქციების გაყიდვა დაიწყეს, რადგან გაჩნდა კითხვები, გაამართლებს თუ არა AI ინფრასტრუქტურაში ჩადებული მასშტაბური ინვესტიციები მომავალში მოსალოდნელ შემოსავლებს.
ამ ფონზე ინვესტორებმა აშშ-ის სახაზინო და სხვა ქვეყნების სახელმწიფო ობლიგაციებში გადაინაცვლეს. პარასკევს აზიის საფონდო ბაზრების უმეტესობა გაიზარდა, ხოლო ობლიგაციების ბაზრებზე მდგომარეობა დასტაბილურდა.
თუმცა, ცალკეულ ბაზრებზე მკვეთრი ვარდნა დაფიქსირდა. ინდონეზიის საფონდო ბაზარმა 1998 წლის შემდეგ ყველაზე დიდი დღიური კლება განიცადა მას შემდეგ, რაც ინდექსების პროვაიდერმა MSCI-მ განაცხადა, რომ ქვეყნის ბაზარი განვითარებადი ბაზრის სტატუსის შესანარჩუნებლად საჭირო კრიტერიუმებს ვეღარ აკმაყოფილებდა. MSCI-მ ასევე წარადგინა გეგმები, რომლებიც ქვეყნის ზოგიერთი მნიშვნელოვანი ინდექსიდან ამოღებას ითვალისწინებს.
თურქეთის ძირითადი საფონდო ინდექსიც 3%-ზე მეტით შემცირდა მას შემდეგ, რაც MSCI-მ თურქეთის აქციების ინდექსებში გარკვეული ცვლილებები შეაჩერა.
ევროპის ბაზრები ზრდას აჩვენებს
GMT დროით 10:55 საათისთვის MSCI World-ის გლობალური საფონდო ინდექსი 0.4%-ით იყო გაზრდილი, თუმცა კვირის ჭრილში კვლავ კლებას აჩვენებდა.
ევროპის ძირითადმა ინდექსებმა პარასკევს დადებითი დინამიკა აჩვენა:
- STOXX 600 — გაიზარდა 0.6%-ით;
- გერმანიის DAX — მოიმატა დაახლოებით 1%-ით;
- საფრანგეთის CAC 40 — გაიზარდა 0.5%-ით;
- ბრიტანეთის FTSE 100 — მოიმატა 0.1%-ზე ნაკლებით.
აშშ-ის საფონდო ფიუჩერსებიც უოლ-სტრიტზე აღდგენაზე მიუთითებდა. S&P 500-ის ფიუჩერსები 0.2%-ით გაიზარდა, თუმცა Nasdaq-ის ფიუჩერსები კვლავ კლებაში იყო.
ტექნოლოგიური სექტორის მიმართ სიფრთხილეს განსაკუთრებით AI ინფრასტრუქტურის კომპანიების მზარდი ვალი განაპირობებს. ინვესტორების ყურადღების ცენტრშია ისეთი მონაცემთა ცენტრების ოპერატორები, როგორიცაა CoreWeave, რომელთა ბიზნესიც გამოთვლით სიმძლავრეებში მასშტაბურ ინვესტიციებსა და მნიშვნელოვან ვალდებულებებს უკავშირდება.
„მონეტიზაციის საკითხი კვლავ მთავარ კითხვად რჩება. სექტორის ზოგიერთი მონაწილე კომპანიის მოგებისა და მარჟების მდგრადობასთან დაკავშირებით ჯერ კიდევ არსებობს ეჭვები“, — განაცხადა Amundi-ს მრავალაქტივიანი პორტფელის უფროსმა მენეჯერმა, ამელი დერამბიურმა.
მიუხედავად ამისა, დერამბიურმა აღნიშნა, რომ აშშ-ის აქციებში ჭარბი წონის შენარჩუნებას კვლავ ამჯობინებს და ელოდება, რომ კომპანიების ძლიერი ფინანსური შედეგები ბაზრის შესაძლო კორექციის მასშტაბს შეზღუდავს.
დოლარი სუსტდება, ობლიგაციების ბაზარი კი აღდგება
აშშ-ის დოლარი პარასკევს 0.4%-ით გაუფასურდა, რის შედეგადაც დოლარის ინდექსი 101.65-მდე შემცირდა. ეს მაჩვენებელი მიუთითებდა, რომ დოლარი სამი კვირის ზრდის შემდეგ პირველად კვირის კლებაში დასრულებას აპირებდა.
დოლარის შესუსტებას ხელი შეუწყო აშშ-ის სახაზინო ობლიგაციების შემოსავლიანობის შემცირებამ, რამაც ამერიკული ვალუტის მიმზიდველობა შეასუსტა. ანალიტიკოსების შეფასებით, AI სექტორთან დაკავშირებული რისკების შემდგომმა ზრდამ შესაძლოა დოლარზე დამატებითი ზეწოლა მოახდინოს.
დოლარის გაუფასურების ფონზე ევრო ბოლო პერიოდში დაფიქსირებული 17-თვიანი მინიმუმიდან გაიზარდა. პარასკევს მისი კურსი 0.4%-ით, 1.1257 დოლარამდე მოიმატა.
ევროპის სახელმწიფო ობლიგაციების შემოსავლიანობა პარასკევს მცირედით გაიზარდა, თუმცა კვირის ჭრილში კვლავ შემცირებული იყო. გერმანიის 10-წლიანი სახელმწიფო ობლიგაციების შემოსავლიანობამ 3.4355% შეადგინა. ინვესტორები სახელმწიფო ვალს კვლავ შედარებით უსაფრთხო აქტივად განიხილავდნენ, განსაკუთრებით AI სექტორის კომპანიების ფინანსურ მდგრადობასთან დაკავშირებული კითხვების ფონზე.
G7-ის ქვეყნების სახელმწიფო ობლიგაციების ბაზრები მაისის ბოლოდან საუკეთესო ყოველკვირეული შედეგის ჩვენებისთვის ემზადებოდა.
ამასთან, მიმდინარე კვირაში გერმანიის ობლიგაციების შემოსავლიანობასა და STOXX 600-ის დინამიკას შორის კორელაცია დადებითი გახდა — პირველად აგვისტოს შემდეგ. ეს მიანიშნებს, რომ სახელმწიფო ობლიგაციები კვლავ იბრუნებს უსაფრთხო აქტივის ფუნქციას. წლის განმავლობაში ეს კავშირი შესუსტებული იყო, რადგან ირანში ომის ესკალაციასთან დაკავშირებული ინფლაციური რისკები ინვესტორებს აფიქრებინებდა, რომ საპროცენტო განაკვეთები შესაძლოა ხანგრძლივად მაღალ დონეზე დარჩენილიყო.
მიიღე ჩვენი უახლესი საბაზრო ანალიზი და ფინანსური მიმოხილვები პირდაპირ ელფოსტაზე. სპამის გარეშე — მხოლოდ მნიშვნელოვანი.