რით განსხვავდება ETF საინვესტიციო ფონდისგან?
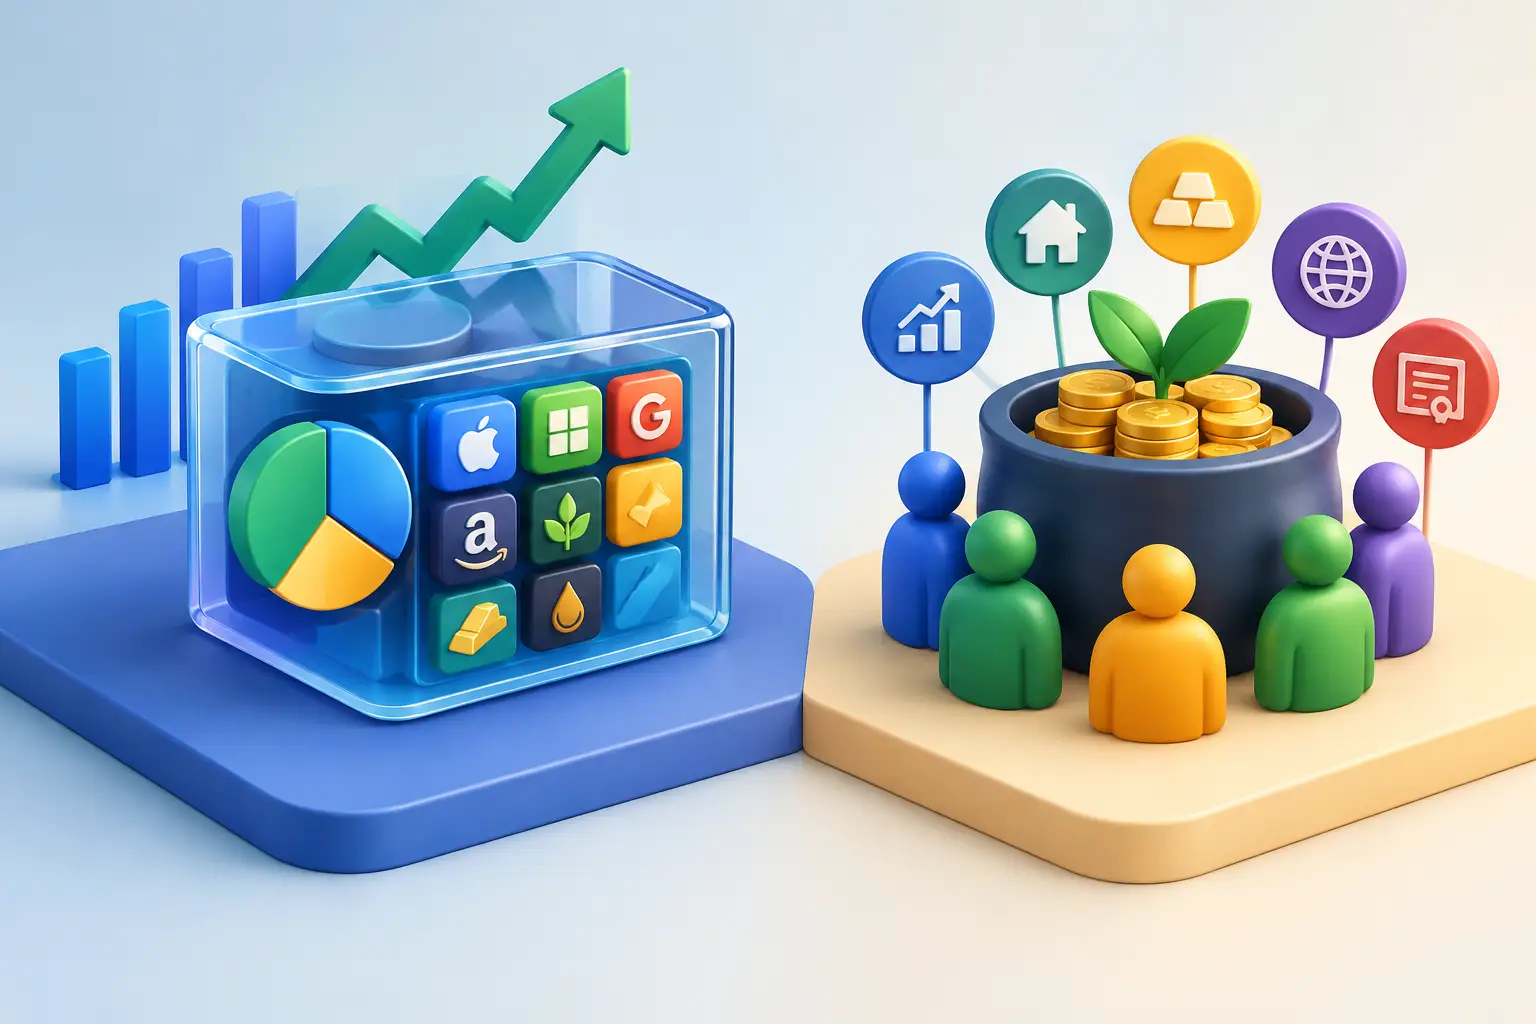
როდესაც ინვესტორი ამბობს, რომ „ფონდში“ თანხას აბანდებს, აუცილებელია დააზუსტოს, რა ტიპის ფონდს გულისხმობს. კითხვა - რით განსხვავდება ETF საინვესტიციო ფონდისგან - ხშირად ისე ისმის, თითქოს ეს ორი სრულიად განსხვავებული პროდუქტი იყოს. სინამდვილეში, ETF თავადაც საინვესტიციო ფონდის ფორმაა. განსხვავება ძირითადად იმაშია, როგორ იყიდება და იყიდება იგი, როგორ ყალიბდება ფასი, რა ხარჯები აქვს და რამდენად აქტიურად მართავს მას მენეჯერი.
ეს დეტალები მხოლოდ ტერმინოლოგია არ არის. მათზეა დამოკიდებული, შეძლებთ თუ არა პოზიციის გახსნას სასურველ მომენტში, რამდენს გადაიხდით ხარჯებში და რამდენად შეესაბამება ინსტრუმენტი თქვენს საინვესტიციო გეგმას.
რით განსხვავდება ETF საინვესტიციო ფონდისგან პრაქტიკაში
ETF ნიშნავს Exchange-Traded Fund-ს, ანუ ბირჟაზე ვაჭრობად ფონდს. ის აერთიანებს მრავალი ინვესტორის კაპიტალს და ამ თანხით ყიდულობს აქციებს, ობლიგაციებს, საქონელს ან სხვა აქტივებს. მაგალითად, ერთმა ETF-მა შეიძლება მიჰყვეს ამერიკის 500 მსხვილი კომპანიის ინდექსს, მეორემ - ოქროს ფასს, მესამემ კი ტექნოლოგიური სექტორის კომპანიებს.
ტრადიციული საინვესტიციო ფონდი, რომელსაც ხშირად ურთიერთფონდს ან mutual fund-ს უწოდებენ, ასევე აგროვებს ინვესტორთა თანხას ერთ პორტფელში. თუმცა მისი ერთეულები, როგორც წესი, დღის განმავლობაში ბირჟაზე არ ივაჭრება. ინვესტორი განაცხადს უგზავნის ფონდს, ხოლო ყიდვა ან გამოსყიდვა ხდება დღის ბოლოს დათვლილი წმინდა აქტივების ღირებულებით - NAV-ით.
ამიტომ სწორი ფორმულირება ასეთია: ETF და ტრადიციული ფონდი ერთი მიზნისთვის გამოიყენება - დივერსიფიცირებული პორტფელის შესაქმნელად - მაგრამ მათი მექანიკა განსხვავდება.
ვაჭრობის დრო და ფასის ფორმირება
ETF-ის შეძენა საბროკერო ანგარიშიდან თითქმის ისე ხდება, როგორც ინდივიდუალური აქციის შეძენა. თუ ბირჟა ღიაა, შეგიძლიათ განათავსოთ საბაზრო ან ლიმიტირებული დავალება, აკონტროლოთ მიმდინარე ფასი და შესრულდეს გარიგება იმავე სავაჭრო სესიაში.
ტრადიციული ფონდის შემთხვევაში დღის განმავლობაში მიმდინარე ფასი არ გაქვთ. თქვენ შეიძლება შეიტანოთ განაცხადი დილით, მაგრამ ზუსტი ფასი მხოლოდ ბაზრის დახურვის შემდეგ გაირკვეს, როდესაც ფონდის ყველა აქტივის ღირებულება გადაითვლება. ეს ბევრ გრძელვადიან ინვესტორს არ უშლის ხელს, თუმცა აქტიური მართვის ან ზუსტ ფასზე შესვლის სურვილისას ETF უფრო მოქნილია.
აქ არის ერთი მნიშვნელოვანი ნიუანსი: ETF-ის საბირჟო ფასი ყოველთვის ზუსტად არ ემთხვევა მის NAV-ს. ძლიერი მოთხოვნისას ETF შეიძლება მცირე პრემიით ივაჭრებოდეს, ხოლო დაბალი მოთხოვნისას - დისკონტით. მსხვილი და ლიკვიდური ETF-ებისთვის ეს სხვაობა ხშირად მცირეა, მაგრამ ვიწრო თემატური, რეგიონული ან ნაკლებად ვაჭრობადი ფონდების შემთხვევაში მისი შემოწმება აუცილებელია.
ლიკვიდურობა: მხოლოდ ვაჭრობის მოცულობას ნუ უყურებთ
ETF-ის ლიკვიდურობაზე საუბრისას ბევრი მხოლოდ დღიურ სავაჭრო მოცულობას აკვირდება. ეს სასარგებლო მაჩვენებელია, მაგრამ სრული სურათი არ არის. ETF-ის რეალური ლიკვიდურობა მნიშვნელოვნად არის დაკავშირებული იმ აქტივების ლიკვიდურობასთანაც, რომლებსაც ფონდი ფლობს.
მაგალითად, ფართო ამერიკული აქციების ინდექსის ETF-ს, როგორც წესი, აქვს ვიწრო bid-ask spread - სხვაობა ყიდვისა და გაყიდვის ფასებს შორის. ასეთ ინსტრუმენტში შესვლა და გამოსვლა შედარებით ეფექტიანია. მცირე კაპიტალიზაციის, ეგზოტიკური ობლიგაციების ან ერთ კონკრეტულ თემაზე აგებული ETF შეიძლება უფრო ფართო სპრედი ჰქონდეს, რაც თქვენი რეალური ხარჯია, თუნდაც საკომისიო ნულოვანი ჩანდეს.
ტრადიციულ ფონდში ეს პრობლემა სხვა ფორმით არსებობს. თქვენ არ ვაჭრობთ სხვა ინვესტორთან ბირჟაზე და არ გაქვთ სპრედი, მაგრამ ვერც დღის შუაში გაყიდით პოზიციას. არჩევანი აქ დამოკიდებულია იმაზე, გჭირდებათ თუ არა ოპერატიული წვდომა კაპიტალზე.
ხარჯები და მინიმალური ინვესტიცია
ETF-ები ხშირად პასიურად იმართება. მათი მიზანია კონკრეტული ინდექსის ან სექტორის შედეგის გამეორება და არა მისი მუდმივი „დამარცხება“. ამის გამო ბევრი ETF-ის წლიური ხარჯების კოეფიციენტი დაბალია. მიუხედავად ამისა, მხოლოდ ამ ციფრით გადაწყვეტილება არ მიიღოთ.
ETF-ის გამოყენებისას გაითვალისწინეთ საბროკერო საკომისიო, ვალუტის კონვერტაციის საფასური, bid-ask spread და ზოგ შემთხვევაში უცხოურ ბაზრებზე წვდომის ხარჯი. თუ ყოველ კვირას ძალიან მცირე თანხით ყიდულობთ ETF-ს და ყოველი ოპერაციის საკომისიო ფიქსირებულია, ხარჯი შეიძლება პორტფელის მნიშვნელოვან ნაწილად გადაიქცეს.
ტრადიციულ ფონდს შეიძლება ჰქონდეს მაღალი მართვის საფასური, შესვლის ან გამოსყიდვის საკომისიო, ან მინიმალური საწყისი შენატანი. სამაგიეროდ, ზოგ პროგრამაში შესაძლებელია რეგულარული შენატანების ავტომატიზაცია და ზუსტად განსაზღვრული თანხის, მაგალითად 100 ლარის ან 100 დოლარის, ინვესტირება. ETF-ის ყიდვისას კი ხშირად უნდა გაითვალისწინოთ ერთი ერთეულის ფასი, თუ თქვენი ბროკერი ფრაქციული აქციების შეძენას არ გაძლევთ.
აქტიური და პასიური მართვა: ფორმა და სტრატეგია ერთი არ არის
ხშირი შეცდომაა ფიქრი, რომ ყველა ETF პასიურია, ხოლო ყველა ტრადიციული ფონდი - აქტიურად მართული. რეალობაში ორივე ფორმას შეიძლება ჰქონდეს პასიური ან აქტიური სტრატეგია.
პასიური ფონდი წინასწარ განსაზღვრულ ინდექსს მიჰყვება. მისი უპირატესობაა გამჭვირვალე მიდგომა, ფართო დივერსიფიკაცია და ხშირად შედარებით დაბალი ხარჯი. აქტიური ფონდის მენეჯერი კი თავად წყვეტს, რომელი აქტივი იყიდოს, შეინარჩუნოს ან გაყიდოს, რათა საორიენტაციო ინდექსს აჯობოს ან რისკი შეამციროს.
აქტიური მართვა შეიძლება გამართლებული იყოს კონკრეტულ სეგმენტებში, მაგალითად ნაკლებად ეფექტიან ბაზრებზე ან რთულ ობლიგაციურ სტრატეგიებში. თუმცა ის არ იძლევა ავტომატურ უპირატესობას. მაღალი საკომისიო და მენეჯერის გადაწყვეტილებების რისკი ნიშნავს, რომ შედეგი ყოველთვის უნდა შეადაროთ შესაბამის ინდექსს, ხარჯების გამოკლებით.
გამჭვირვალობა და პორტფელის კონტროლი
ბევრი ETF ყოველდღიურად აქვეყნებს პორტფელის შემადგენლობას ან მასთან ძალიან ახლოს მდგომ მონაცემებს. ინვესტორს შეუძლია ნახოს, რომელ კომპანიებში, ობლიგაციებში ან სხვა აქტივებშია მისი ფული განთავსებული. ეს განსაკუთრებით გამოსადეგია მაშინ, როცა უკვე გაქვთ რამდენიმე პოზიცია და გსურთ უნებლიე დუბლირების თავიდან აცილება.
ტრადიციული ფონდები ზოგჯერ პორტფელის სრულ შემადგენლობას ნაკლები სიხშირით ასაჯაროებენ. თუ ფონდი აქტიურად იმართება, მენეჯერს შეიძლება არ სურდეს მიმდინარე პოზიციების ყოველდღე გამჟღავნება. ეს თავისთავად მინუსი არ არის, თუმცა ინვესტორმა უნდა იცოდეს, რა დონის გამჭვირვალობას იღებს.
ორივე შემთხვევაში შეამოწმეთ ფონდის მიზანი, საორიენტაციო ინდექსი, გეოგრაფიული განაწილება, სექტორული კონცენტრაცია, ხარჯების კოეფიციენტი და ყველაზე დიდი პოზიციები. სახელწოდება ხშირად საკმარისი არ არის: „გლობალური“, „დივიდენდური“ ან „ტექნოლოგიური“ ფონდი სხვადასხვა წესით შეიძლება იყოს აგებული.
გადასახადები და იურიდიული სტრუქტურა
გადასახადების საკითხში უნივერსალური პასუხი არ არსებობს. შედეგი დამოკიდებულია თქვენი საგადასახადო რეზიდენტობის სტატუსზე, ბროკერის იურისდიქციაზე, ფონდის რეგისტრაციის ქვეყანაზე, დივიდენდების პოლიტიკაზე და იმაზე, ფონდს აგროვებადი თუ განმანაწილებელი სტრუქტურა აქვს.
დივიდენდის განმანაწილებელი ფონდი შემოსავალს პერიოდულად გირიცხავთ. აგროვებადი ფონდი მიღებულ დივიდენდს, როგორც წესი, ავტომატურად აბრუნებს პორტფელში. რომელია უკეთესი, დამოკიდებულია თქვენს მიზანზე: მიმდინარე ფულადი ნაკადი გჭირდებათ თუ კაპიტალის გრძელვადიანი ზრდა.
საქართველოს რეზიდენტმა ინვესტორმა საერთაშორისო ინსტრუმენტის არჩევამდე უნდა გადაამოწმოს ადგილობრივი დეკლარირებისა და დაბეგვრის წესები კვალიფიციურ სპეციალისტთან. სოციალური მედიის მოკლე რჩევა აქ საკმარისი საფუძველი არ არის.
რომელი შეიძლება იყოს თქვენთვის შესაფერისი
ETF ხშირად პრაქტიკული არჩევანია, თუ გსურთ ბირჟაზე დამოუკიდებლად ვაჭრობა, დაბალხარჯიანი ინდექსური ექსპოზიცია, დღის განმავლობაში პოზიციის მართვა და პორტფელის შემადგენლობის კონტროლი. ეს არ ნიშნავს, რომ ETF ავტომატურად უსაფრთხოა. ბერკეტიანი, ინვერსიული ან ვიწრო თემატური ETF-ები შეიძლება მაღალი რისკის მქონე იყოს და დამწყებისთვის ფართო ინდექსურ ფონდზე ბევრად რთულად გასაგები აღმოჩნდეს.
ტრადიციული საინვესტიციო ფონდი შეიძლება უკეთ მოერგოს ადამიანს, რომელსაც სურს ავტომატური რეგულარული შენატანები, არ აინტერესებს ყოველდღიური ფასის მოძრაობა და ენდობა კონკრეტულ, დასაბუთებულ აქტიურ სტრატეგიას. ამ შემთხვევაშიც აუცილებელია ხარჯების, შედეგების და გამოსყიდვის პირობების დეტალური შედარება.
არჩევამდე საკუთარ თავს სამი კითხვა დაუსვით: რა ვადით ვაბანდებ ფულს, რა ხარჯს ვიხდი მთლიანად და რამდენად მესმის იმ აქტივების რისკი, რომლებსაც ფონდი ფლობს? Traders’ Hub-ის სასწავლო მიდგომაც სწორედ ამ ჩვევაზეა აგებული - გადაწყვეტილება უნდა ეყრდნობოდეს მონაცემს, რისკის მართვას და თქვენს გეგმას, არა ხმაურიან რეკომენდაციას.
ფონდის ფორმის არჩევა პორტფელის დასაწყისია და არა საბოლოო პასუხი. ყველაზე ღირებული ნაბიჯი არის ისეთი ინსტრუმენტის შერჩევა, რომლის მექანიკასაც ნამდვილად გაიგებთ და რომლის შენარჩუნებასაც ბაზრის არასტაბილურ პერიოდშიც შეძლებთ.